
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 استراتيجيات إدارة محافظ الأوراق المالية
 المخصصات قصيرة الاجل
 طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تساؤلات معاصرة عامة حول الزكاة والإجابة عليها
تساؤلات معاصرة عامة حول الزكاة والإجابة عليها السؤال ـ هل يجوز دفع زكاة التجارة عيناً ؟ الإجابةـ الأصل إخراج زكاة عروض التجارة والصناعة والزروع والثمار ......... عيناً من جنس المال موضوع الزكاة ,وليس هناك من مخالفة شرعية إذا دفعت نقداً, وهذا كله يدور حول مصلحة الفقير . السؤال ـ هل يجوز سداد ديون التجار المعسرين من الزكاة من مصرف الغارمين ؟ الإجابة ـ يجوز ذلك بضوابط شرعية من أهمها ما يلي : إذا كان سبب الدين مشروعاً . إذا لا يوجد باب آخر لسداد الدين مثل القرض الحسن والتبرعات ونحو ذلك . أن يكون الدين حالاٌ( أى مستحق الأداء فوراً) . أن يكون الدين ممن يتعرض له المدين لعواقب جسيمة مثل السجن أو الإفلاس أو التصفية. السؤال ـ هل يجوز نقل الزكاة إلى أماكن أخرى ؟ الإجابة ـ الأصل صرف الزكاة للمستحقين على أهل المكان الذي جمعت منه ثم ينقل ما يفيض عن الحاجة إلى الأماكن المجاورة فالمجاورة وفقاً لمبدأ التكافل الاجتماعي بين المسلمين , وطبقاً لفقه الأولويات لأماكن صرف الزكاة . واستثناء من ذلك يجوز نقلها في الحالات الآتية : نقلها إلى أماكن الجهاد في سبيل الله . نقلها إلى أماكن أقارب المزكي المستحقين للزكاة . نقلها إلى أماكن الكوارث والأزمات وما في حكم ذلك . نقلها إلى أماكن الأقليات الإسلامية المستحقة للزكاة . نقلها إلى أماكن المشردين والمهجرين . السؤال ـ هل يجوز الإبراء من الدين على مستحق الزكاة واحتسابه منها ؟ الإجابة ـ لا يجوز للدائن إسقاط الدين من على المدين المعسر واعتبار ذلك من الزكاة المستحقة , حتى ولو كان المدين مستحقاً للزكاة حيث تعتبر الزكاة من العبادات التي يشترط فيها الإخلاص , وأن إسقاط الدين من على المدين واحتسابه من الزكاة فيه منفعة للدائن المزكي وهذا يتعارض مع الإخلاص . السؤال ـ كيفية معاملة غير المسلمين في الدول الإسلامية ؟ الإجابة ـ تفرض على غير المسلمين ضريبة تكافل اجتماعي بمقدار الزكاة ولا بأس من أن تحسب بنفس طريقة حساب الزكاة ولقد طبق ذلك في عهد الخلفاء الراشدين ومن والاهم ولقد أجاز الفقهاء فرض ضريبة بجوار الزكاة بضوابط شرعية . السؤال ـ هل يجوز إنفاق الزكاة في الدعوة الإسلامية وصد العدوان عن المسلمين ؟ الإجابة ـ يرى الموسعون في تفسير مصرف في سبيل الله إنفاق الزكاة في مجالات الدعوة الإسلامية وفي كل ما يدخل في نطاق جعل كلمة الله هي العليا وكلمة الكافرين والملحدين والمعتدين والصهاينة السفلى . كما يجوز إرسال الزكاة لنصرة الأقليات الإسلامية في البلاد غير الإسلامية , وكذلك في إنشاء المشروعات الاجتماعية والاقتصادية في البلاد التي يتعرض فيها بعض المسلمين للتنصير مثل إنشاء المدارس الإسلامية ومكاتب تحفيظ القرآن وإقامة المساجد وما في حكم ذلك ممن يدخل في مجال الدعوة الإسلامية . السؤال ـ هل يجوز إعطاء الزكاة لأخي المحتاج علماً بأنه يكفيه بالكاد ؟ الإجابة ـ يجب إعطاء زكاة المال للأقارب الفقراء الذين هم دون حد الكفاية , ولكن إذا كان عندهم ما يكفيهم فلا يجوز إعطائهم الزكاة من باب التوسعة عليهم , ويمكن إعطائهم من غير مال الزكاة مثل الصدقات التطوعية والهبات والتبرعات ونحو ذلك فلا يجوز إعطاء الزكاة لغني أو قادر على الكسب ويجب أن تكون الأولوية للفقراء الأقارب الذين يتوافر فيهم حالات الفقر . السؤال ـ هل يجوز استثمار أموال الزكاة في مشروعات اجتماعية واقتصادية تحقق ريعاً أو أرباحاً ينفق منها على مستحقي الزكاة ؟ الإجابة ـ أجاز الفقهاء ذلك بضوابط شرعية من أهمها ما يلي : كفاية المصارف الأخرى المستحقة للزكاة أولاً ووجود فائض . تمليك المشروعات الاستثمارية للفقراء والمستحقين بنظام المشاركة الإسلامية أو بنظام الإجارة . أن يكون الاستثمار بالأساليب الإسلامية . أن يتولى أمر الاستثمار جهة ذات خبرة . وجود لوائح وقواعد ونظم تحكم الرقابة على المشروعات الاستثمارية . أن يشرف على ذلك مؤسسات ولجان وصناديق الزكاة وما في حكمها للمحافظة على الأموال . أن تعد دراسات جدوى موضوعية يتوافر فيها كافة الضوابط الشرعية والاستثمارية وتخضع لفقه أولويات الاستثمار الإسلامي والتنمية الاجتماعية والاقتصادية . السؤال ـ هل على نشاط السمسرة والوساطة زكاة ؟ الإجابة ـ يدخل نشاط السمسرة والوساطة التجارية والعقارية ونحوها في نطاق زكاة المهن الحرة وتحسب الزكاة على صافي إيرادات السمسرة خلال الحول وذلك بعد استبعاد النفقات والمصروفات وسداد الديون وشراء مستلزمات المهنة وكذلك نفقات المعيشة , فإذا وصل صافي الإيراد النصاب وهو ما يعادل 85 جراماً من الذهب تحسب الزكاة بنسبة 2.5 % . السؤال ـ هل يزكى المال المكتسب من حرام ؟ الإجابة ـ لا تثبت ملكية المال المكتسب من حرام مثل الفوائد البنكية والرشوة والاغتصاب وما في حكم ذلك, ويجب التوبة والتخلص منه في وجوه الخير وليس بنية التصدق ولا يخضع المال الحرام للزكاة لأنه ليس مالاً متقوماً وكذلك لانتفاء شرط تمام التملك وإذا اختلط المال الحلال بالحرام , يجب تقدير الجزء الحرام والتخلص منه ويزكى المال الحلال فقط .السؤال ـ هل تخضع مكافأة نهاية الخدمة للزكاة ؟ الإجابةـ عندما يتملك العامل أو الموظف مكافأة نهاية الخدمة ويتسلمها دفعة واحدة , فتزكى زكاة المال المستفاد بأن تضم إلى بقية الأموال الزكوية التي عند المزكي ويزكى الجميع في نهاية الحول بنسبة 2.5 % وهذا هو الرأي الأرجح (أي يطبق على مكافأة نهاية الخدمة المقبوضة أحكام زكاة المال المستفاد) . السؤال ـ هل على الحلي من غير الذهب والفضة زكاة؟ الإجابةـ الرأي الأرجح عند جمهور الفقهاء أن الحلي للزينة وفي حدود المعتاد ليس عليه زكاة , وما يزيد عن المعتاد يزكى بنسبة 2.5% سنوياً , أما أن الحلي من غير الذهب والفضة مثل الياقوت واللآلئ ليس فيها زكاة ما لم تكن معدة للتجارة . السؤال ـ هل على مزارع عسل النحل زكاة ؟ الإجابة ـ يجب على العسل الناتج من المزرعة الزكاة إذا وصل النصاب وهو ما يعادل 85 جراماً من الذهب ومقدار الزكاة عليه تكون 10% وهذا هو الرأي الأرجح. السؤالـ مات مسلم وترك ميراثاً وكان لا يدفع الزكاة , فهل على الورثة مسئولية الزكاة ؟ الإجابةـ لا تتقادم الزكاة وهي حق الله ودين على المسلم في رقبته حتى تؤدى , وفي هذه الحالة التي أمامنا تقدر الزكاة بمعرفة أهل الخبرة والبصيرة , ثم تستبعد من الميراث قبل توزيعه على الورثة لأن دين الله له صفة الامتياز على سائر الديون . السؤال ـ هل على شركات القطاع العام زكاة ؟ الإجابة ـ المال العام المرصد للنفع العام والمملوك لخرانة الدولة ليس عليه زكاة . السؤال ـ هل يجوز إعطاء الزكاة للمهجرين والمشردين من بلادهم ؟ الإجابةـ أجاز الفقهاء إرسال الزكاة إلى المهجرين والمشردين عن مساكنهم ومواطنهم بسبب الحروب أو الزلازل أو الفيضانات. السؤال ـ اشتريت قطعة أرض بنية بناء منزل عليها , ثم تغيرت النية وأصبحت مرصدة للاستثمار فهل عليها زكاة ؟ الإجابة ـ في حالة أن النية كانت سارية بناء منزل عليها ففي خلال هذه الفترة ليس عليها زكاة , ومن بدأ تغيير النية تحسب عليها زكاة بعد مرور حول , بأن تقوم بالقيمة السوقية وتحسب الزكاة بنسبة 2.5 % سنوياً . السؤال ـ هل يجوز إعطاء الزكاة للجمعيات والمؤسسات الإسلامية المخصصة للدفاع عن الإسلام ونصرة المبعوث رحمة للعالمين صلى الله عليه وسلم وما في حكم ذلك ؟ الإجابة ـ نعم يجوز أن ينفق من حصيلة الزكاة على هؤلاء لأن ذلك يدخل في نطاق مصرف في سبيل الله . إيضاح هناك تساؤلات أخرى متخصصة عن فقه وحساب الزكاة وردت في نهاية كل فصل وفي نهاية كل نوع من أنواع الزكاة برجاء الرجوع إليها . مقالات ذات صلة:حكم التطبيق المعاصر للضريبة بجانب الزكاةضوابط التطبيق المعاصر الزكاةحكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاة
.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
طبيعة نشاط المستغلات ومدى خضوعه للزكاة ؟
طبيعة نشاط المستغلات ومدى خضوعه للزكاة ؟ يعرف نشاط المستغلات فى مجال الزكاة : بأنه اقتناء الأصول الثابتة بقصد تحقيق الإيراد سواء عن طريق التأجير أو بيع النتاج ، فيقول الدكتور يوسف القرضاوى بأنها أموالا تغُل فائدة وكسبا بواسطة تأجير عينها ، أو بيع ما يحصل من إنتاجها (1) ، وكذلك قال علماء محاسبة الزكاة المعاصرين (2) . ومن أمثلة الأنشطة التى تدخل فى نطاق المستغلات ما يلى : (1) ـ نشاط تأجير الأصول الثابتة مثل : تأجير العقارات ، والسيارات والطائرات والسفن (2) ـ نشاط تربية الأنعام من أجل إنتاج الألبان ، والصوف ، واللحوم . (3) ـ نشاط مزارع النحل ، والدواجن و، والأسماك وما فى حكم ذلك . (4) ـ نشاط الفنادق والمصحات والشاليهات . (5) ـ نشاط العيادات والمستشفيات والمراكز الطبية . (6) ـ نشاط تأجير الحقوق المعنوية مثل حق الاختراع وحق الامتياز . ولقد أثير خلاف بين الفقهاء حول حكم خضوع إيراد نشاط المستغلات للزكاة ، فهناك من الفقهاء من يرى عدم الخضوع ، ومنهم من يرى بوجوب الخضوع ، والرأى الأخير هو الأرجح لتوافر شروط الخضوع وذلك للأدلة الآتية : + ـ يعتبر إيراد نشاط المستغلات من الكسب الطيب الحلال الذى ينطبق عليه قول الله تبارك وتعالى :" يَا أَيُّهَا الَّذِينَ آمَنُوا أَنفِقُوا مِن طَيِّبَاتِ مَا كَسَبْتُمْ"[البقرة : 268] ، وقوله عز وجل : " خُذْ مِنْ أَمْوَالِهِمْ صَدَقَةً " [ التوبة : 103 ] . + ـ ينطبق على الأصول الثابتة بقصد الاستغلال لدر الإيراد شرط النماء لأنها ليست مرصدة للاستخدام أو للتجارة. + ـ اتحاد العلّة بينها وبين زكاة الزروع والثمار ، حيث يخضع نتاج الأرض للزكاة ، وبالمثل يخضع نتاج الأصول الثابتة للزكاة ، مع بعض الفروق فى أسس الحساب . + ـ اتحاد العلة بينها وبين زكاة الثروة النقدية ، حيث يمثل العائد مالاً مستفاداً يضم إلى بقية الأموال المتحدة معه فى الجنس والنصاب والنسبة . ـــــــــــــــــ (1) ـ دكتور يوسف القرضاوى : " فقه الزكاة " ، الجز الأول ، صفحة 458 . (2) ـ دكتور كوثر الابجى : " اخضاع المستغلات للزكاة " ، مجلة الاقتصاد الإسلامى ، العدد 166 . دكتور عصام أبو النصر : " الإطار الفقهى والمحاسبى للزكاة " ، بدون ناشر ، 1999م . ـ دكتور سامى رمضان : " محاسبة الزكاة : فقهاً وتطبيقاً " ، بدون ناشر ، 1994م من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام زكاة الركازأحكام وحساب زكاة مشروع إنتاج الألبانأحكام وحساب زكاة الخلطة (الشراكة) فى الأنعام
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
حكم التطبيق المعاصر للضريبة بجانب الزكاة
تفرض الدول المعاصرة ضرائب متنوعة على الدخل والمبيعات والعقارات، بينما الزكاة فريضة شرعية ثابتة. فهل يجوز أن تجتمع الضريبة والزكاة على المسلم؟ وهل يغني دفع إحداهما عن الأخرى؟ موقف الفقهاء المعاصرين ذهب أكثر المعاصرين، ومنهم قرارات مجامع ومؤتمرات الزكاة، إلى أن للدولة أن تفرض ضرائب إلى جانب الزكاة إذا احتاجت إلى موارد لا تكفيها الزكاة والموارد الأخرى، لأن مصارف الزكاة محددة بثمانية أصناف، بينما حاجات الدولة من دفاع وتعليم وصحة وبنية تحتية أوسع من ذلك. واستدلوا بأن في المال حقًا سوى الزكاة عند الحاجة. ضوابط مشروعية الضريبة الحاجة الحقيقية: ألا تكفي موارد الدولة الأخرى لتغطية النفقات العامة. العدالة: أن توزع الأعباء حسب القدرة، فلا تثقل الفقراء. الإنفاق في المصالح العامة: لا في الترف أو المعاصي. الشورى والقانون: أن تفرض بقانون يقره ممثلو الأمة. هل تحتسب الضريبة من الزكاة؟ الرأي الذي عليه جمهور المعاصرين أن الضريبة لا تحسب من الزكاة، لاختلافهما في المصدر والنية والمقدار والمصارف. فالزكاة عبادة لها نصاب ونسبة ومصارف محددة، والضريبة التزام مالي مدني. وتعرض الفروق الأساسية بين الضريبة والزكاة هذه الفروق تفصيلًا. ورأى قلة من العلماء جواز احتساب الضريبة من الزكاة في ظروف معينة، والمعتمد الرجوع إلى جهة الفتوى المحلية. وفي المقابل لا يجوز التهرب من الضريبة المشروعة بحجة دفع الزكاة، كما يوضح حكم التهرب من الضريبة بدعوى أداء الزكاة. كيف تخفف التشريعات الازدواج؟ بعض الدول تجبي الزكاة رسميًا وتخصمها من الوعاء الضريبي أو تحدد لكل منهما نطاقًا. بعض القوانين تسمح بخصم الزكاة أو التبرعات المدفوعة لجهات معتمدة من الوعاء الضريبي في حدود نسبة معينة. مثال محلول شركة صافي ربحها الخاضع للضريبة 1,000,000 جنيه، ودفعت زكاة قدرها 50,000 جنيه لجهة معتمدة، وسعر الضريبة 22.5%. نفترض أن القانون يسمح بخصم المبلغ المدفوع لهذه الجهة بالكامل. البياندون خصم الزكاةمع خصم الزكاة الربح الخاضع1,000,000950,000 الضريبة 22.5%225,000213,750 العبء الإجمالي (زكاة + ضريبة)275,000263,750 الوفر الضريبي = 50,000 × 22.5% = 11,250 جنيه. فخصم الزكاة لا يلغي الازدواج لكنه يخففه. وتختلف شروط الخصم وحدوده من دولة لأخرى، فيرجع إلى القانون المحلي. الأسئلة الشائعة إذا دفعت ضريبة دخل كبيرة، هل تسقط عني الزكاة؟ لا عند الجمهور، لكن الضريبة المستحقة الدفع تخصم من الوعاء الزكوي كدين حال. هل ضريبة القيمة المضافة تؤثر في الزكاة؟ الضريبة المحصلة من العملاء ولم تورد بعد دين على المنشأة يخصم من الوعاء. وراجع ضوابط التطبيق المعاصر للزكاة. مقالات ذات صلة:نماذج معاصرة من الأموال غير الخاضعة للزكاةالشروط الواجب توافرها في الأموال الخاضعة للزكاةعلي من تجب الزكاة ؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
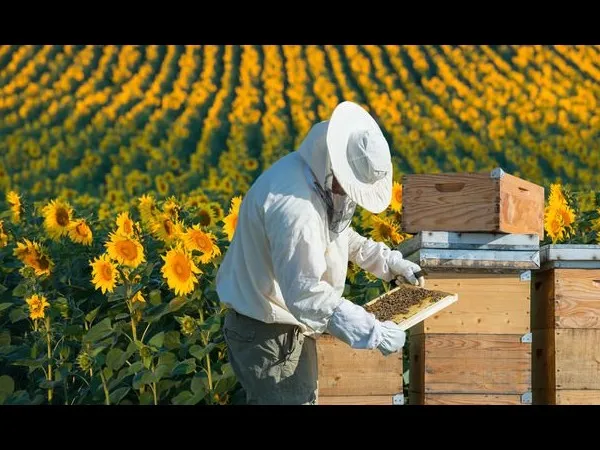
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
تربية النحل وإنتاج العسل نشاط زراعي قديم، وتحول اليوم إلى مشروعات منظمة لها خلايا حديثة ومعامل فرز وتعبئة. ولزكاة هذا النشاط جانبان: حكم العسل نفسه في الفقه، وتكييف المشروع المعاصر في محاسبة الزكاة. حكم زكاة العسل في الفقه الرأي الأول: في العسل العشر ذهب الحنفية والحنابلة إلى وجوب العشر (10%) في العسل عند جنيه، قياسًا على الزروع والثمار، واستدلوا بآثار عن بعض الصحابة. واختلفوا في نصابه. الرأي الثاني: لا زكاة في العسل لذاته ذهب المالكية والشافعية إلى أنه لا زكاة في العسل لعدم ثبوت دليل صحيح عندهم، فلا يزكى إلا إذا صار مالًا تجاريًا أو نقودًا. والخلاف معتبر، فيرجع إلى جهة الفتوى المحلية في الترجيح. تكييف المشروع المعاصر يتجه كثير من المعاصرين إلى معاملة مشروعات العسل التي تنتج بقصد البيع معاملة النشاط التجاري الصناعي: الخلايا والنحل والمعدات ومعامل الفرز: أصول قنية لا زكاة في قيمتها. مخزون العسل المعد للبيع: عروض تجارة يقوم بسعر بيع الجملة يوم الحول. العبوات ومواد التعبئة: تدخل الوعاء لأنها تباع مع المنتج. النقدية والديون المرجوة: تدخل الوعاء، والالتزامات الحالة تخصم. وهو قريب من حكم زكاة النشاط الصناعي. مثال محلول مشروع لإنتاج العسل أنتج خلال العام 2,000 كيلوجرام، وسعر الكيلو 300 جنيه. وفي يوم الحول كانت بياناته: البندالقيمة (جنيه)المعالجة خلايا ونحل ومعدات فرز800,000لا تدخل مخزون عسل معد للبيع300,000يدخل النقدية100,000تدخل عملاء مرجو تحصيلهم50,000تدخل التزامات حالة(50,000)تخصم على تكييف عروض التجارة الوعاء = 300,000 + 100,000 + 50,000 − 50,000 = 400,000 جنيه الزكاة = 400,000 × 2.5% = 10,000 جنيه على رأي من يوجب العشر في العسل قيمة الإنتاج = 2,000 × 300 = 600,000 جنيه الزكاة عند الجني = 600,000 × 10% = 60,000 جنيه، إذا بلغ النصاب المعتبر عندهم ويظهر الفرق الكبير بين الرأيين، لذا يجب على المشروع اعتماد رأي واضح والالتزام به. ملاحظات من يربي النحل لاستهلاك أسرته لا زكاة عليه عند من لا يرى زكاة العسل. تكاليف التغذية الصناعية للنحل تؤثر في تقدير صافي الإنتاج عند من يخصم التكاليف. وللأنشطة الزراعية المشابهة راجع زكاة الزروع والثمار وزكاة المشاتل والفاكهة وتقويم أموال التجارة. الأسئلة الشائعة هل تجتمع على العسل زكاة العشر وزكاة التجارة؟ لا يجمع بينهما في المال الواحد في الحول نفسه عند الفقهاء. هل تزكى قيمة خلايا النحل؟ لا، إلا إذا كانت معدة للبيع كتجارة في الخلايا. مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أحكام زكاة الركاز
الركاز في اصطلاح جمهور الفقهاء هو المال المدفون في الأرض من عهود سابقة، كالذهب والفضة والنقود القديمة التي دفنها أهل الجاهلية. وقد ثبت حكمه بقول النبي صلى الله عليه وسلم: «وفي الركاز الخمس». ويختلف عن المعدن الذي خلقه الله في الأرض، كالذهب الخام والحديد. الفرق بين الركاز والمعدن البيانالركازالمعدن أصلهمال دفنه البشرمادة طبيعية في الأرض الواجبالخمس (20%)ربع العشر (2.5%) عند الجمهور الجهديوجد غالبًا بلا كلفة كبيرةيحتاج استخراجًا وتصفية أما الحنفية فيجعلون الركاز شاملًا للكنز والمعدن معًا، ويوجبون الخمس في المعادن المنطبعة كالذهب والحديد. وتفصيل المعادن في زكاة المعادن الخام المستخرجة وزكاة نشاط المحاجر. الأحكام الأساسية المقدار: الخمس، أي 20% من قيمة ما وجد. الحول: لا يشترط، بل يجب الخمس فور الوجود. النصاب: لا يشترط عند الجمهور فيخمس قليله وكثيره، ويشترطه الشافعية في الأظهر. نوع المال: الجمهور على عمومه في كل مال مدفون له قيمة، والشافعية يخصونه بالذهب والفضة. المصرف: اختلفوا: فقيل يصرف مصرف الزكاة، وقيل مصرف الفيء في المصالح العامة. الباقي: أربعة أخماس لمن وجده إذا وجده في أرض مباحة أو ملكه، على تفصيل في حالة الأرض المملوكة لغيره. فإذا كان المدفون عليه علامة المسلمين، كنقود إسلامية، فهو لقطة تعرف، وليس ركازًا. الركاز وقوانين الآثار المعاصرة تنص قوانين كثيرة، ومنها قانون حماية الآثار المصري، على أن الآثار والقطع ذات القيمة التاريخية ملك للدولة، ويجب تسليمها للجهات المختصة، ويحظر التنقيب عنها دون ترخيص. وفي هذه الحالة لا يملك الواجد الأثر، فلا يجوز له التصرف فيه، ولا يتصور فيه خمس الركاز. ويقتصر الحكم الفقهي عمليًا على ما لا يعد أثرًا وفق القانون، وما يقرره القانون من مكافأة للمبلغ تعامل معاملة المال المستفاد. مثال محلول شخص وجد أثناء حفر أساس منزله في أرض يملكها صندوقًا مدفونًا به عملات ذهبية قديمة غير إسلامية، وقررت الجهة المختصة أنها ليست من الآثار المحمية وتركتها له، وقدرت قيمتها بـ 400,000 جنيه. الواجب = 400,000 × 20% = 80,000 جنيه فورًا، دون انتظار حول. الباقي له = 400,000 − 80,000 = 320,000 جنيه. يضم الباقي إلى أمواله، ويبدأ له حول زكاة الثروة النقدية من يوم الوجود، فإذا بقي حتى الحول زكاه بنسبة 2.5% كما في زكاة الثروة النقدية. ولو كانت القطع آثارًا محمية، فالواجب تسليمها كاملة للدولة، ولا خمس فيها على الواجد. لماذا كان الواجب مرتفعًا؟ كلما قلت الكلفة والجهد في تحصيل المال زاد الواجب فيه: فالركاز الذي يحصل بلا جهد فيه الخمس، والزروع المسقية بالمطر فيها العشر، وبكلفة نصف العشر، والنقود التي تنمى بالتجارة فيها ربع العشر. وهذه حكمة ظاهرة في تدرج مقادير الزكاة. راجع شروط الأموال الخاضعة للزكاة. الأسئلة الشائعة هل البترول والغاز من الركاز؟ لا، هي معادن عند الجمهور، وغالبًا ملك للدولة في القوانين المعاصرة. هل يجوز البحث عن الكنوز بأجهزة الكشف؟ يخضع ذلك للقانون؛ فالتنقيب دون ترخيص مجرم في دول كثيرة، والالتزام بالقانون المشروع واجب. مقالات ذات صلة:أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسلأحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعيةأحكام وحساب زكاة الزروع والثمار
